先看清成本从哪里产生
返工、报废、重复检验和等待往往分散在不同部门的记录中,只看材料采购单价,很难识别现场的主要损失。中质学可围绕质量成本、生产成本与精益浪费分析组织培训,帮助企业把具体问题、发生条件和成本口径对应起来。
质量成本的基本分类
质量成本通常包括预防成本、鉴定成本、内部失效成本和外部失效成本。预防与鉴定用于避免或识别问题;内部失效发生在交付前,外部失效发生在交付后。分类的作用是观察投入与损失的关系,不能把所有检验与预防活动一律当作应削减的费用。
建立能重复使用的分析口径
练习可从返工工时、报废数量、补料和重复搬运等现场记录开始。先明确统计对象、期间、单位及归集规则,防止同一损失在多个部门重复计算。财务金额口径由企业相关人员确认,课堂材料可使用脱敏数据,不需要提供合同或付款资料。
从损失排序到改善课题
可结合损失频次、影响与发生工序进行排序,再用过程分析、原因验证和小范围试点检查改善思路。例如返工增多时,先确认缺陷定义和发生环节,再判断是工艺、设备、物料还是作业条件变化,不能仅要求员工加快速度或减少记录。
收益评估需要同时看什么
同一口径下比较损失变化,同时检查质量、交付和必要的预防投入。减少检验费用却增加客户退货,并不代表改善有效。具体课程与课题辅导按企业问题确定,页面不预设节省金额或投入回报。
相关学习
方法参考:ASQ:质量成本。
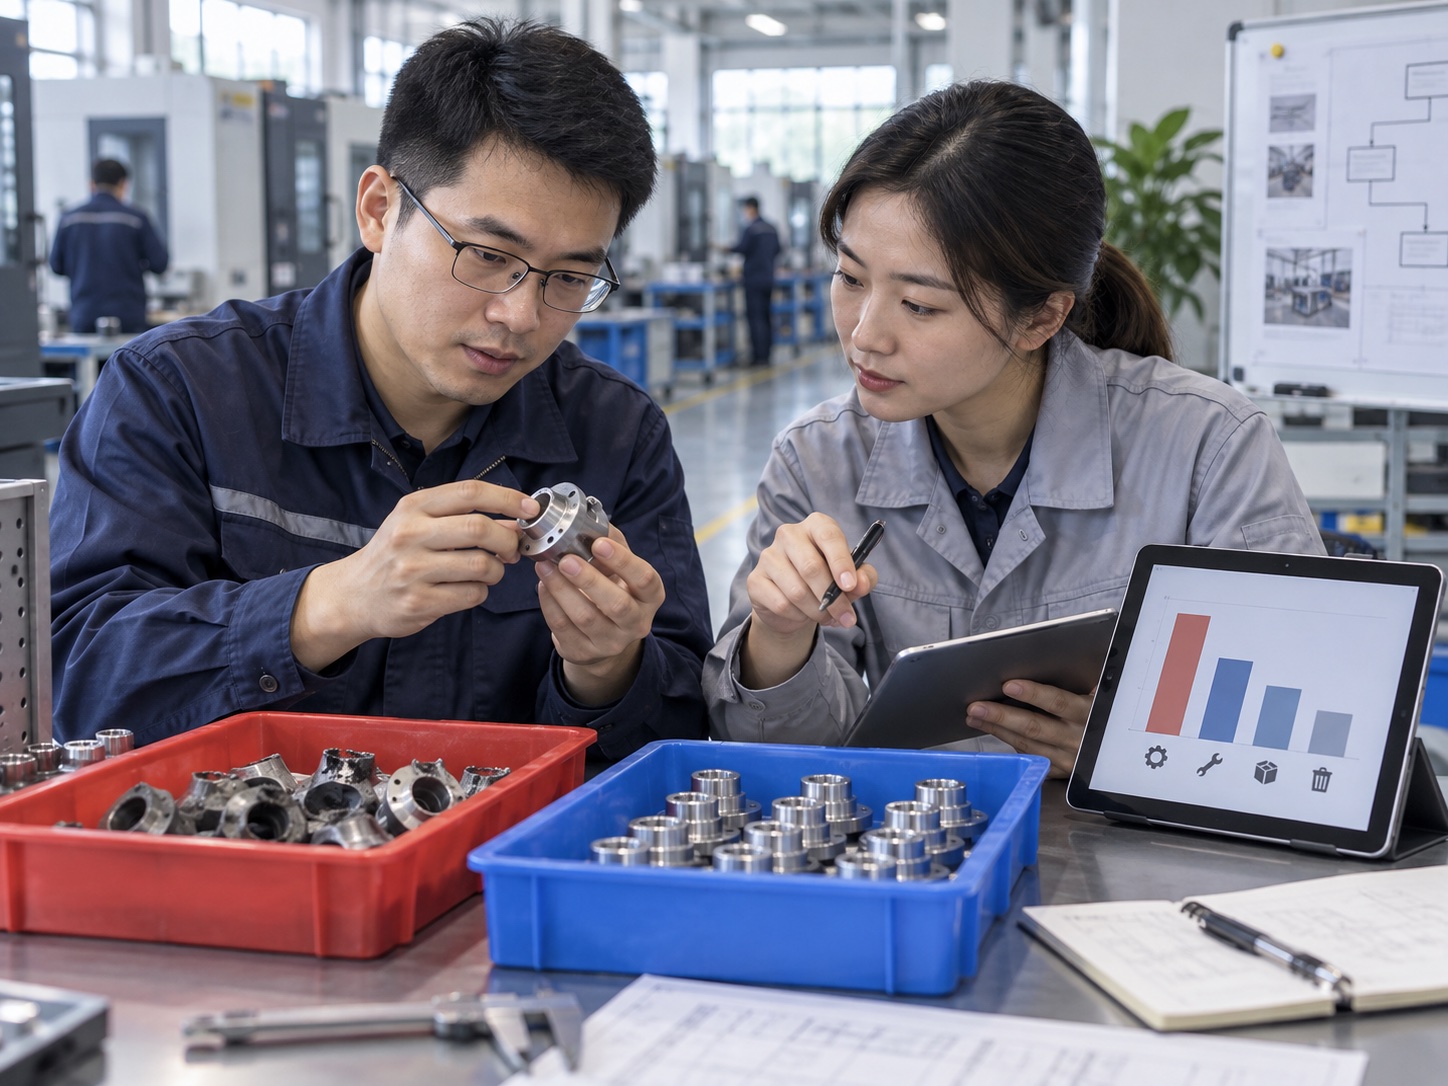
配图为学习主题示意图。
咨询课程与企业内训
咨询热线:400-895-0556;张老师:15652576295。
上一篇:精益班组与日常管理
下一篇:价值流分析与流程改善